

6.10.2026 – Eine Studie von Metzler Ratings blickt auf problematische Kapitalanlagen von Vorsorgeeinrichtungen und Krankenkassen und stellt sie den privaten Kranken- und Lebensversicherern gegenüber. Dabei sieht das Ratinghaus insbesondere bei den berufsständischen Versorgungswerken große Regulierungslücken.
Die Metzler Ratings GmbH hat eine „Kurzstudie Fehlspekulationen 2026“ vorgelegt. Darin gibt das Unternehmen einen Überblick über öffentlich bekannt gewordene Verluste und Fehlspekulationen deutscher Sozial- und Vorsorgeträger.
Fehlspekulationen haben „historisches Ausmaß erreicht“
Untersucht werden Krankenkassen, Kassenärztliche Vereinigungen, Pensionskassen und berufsständische Versorgungswerke. Metzler Ratings betrachtet dabei sowohl die Schadensbilanz als auch die zugrunde liegenden Anlagevehikel und mögliche Fragen der Organhaftung.
Darüber hinaus befasst sich Autor Dr. Marco Metzler mit stillen Lasten und belasteten Investments privater Kranken- und Lebensversicherer, unter anderem im Zusammenhang mit der Insolvenz der Signa-Gruppe von René Benko. Dabei weist er darauf hin, dass stille Lasten keine realisierten Verluste darstellen, sondern auf Bewertungsverlusten beruhen.
„Fehlspekulationen mit Beitrags-, Mitglieds- und Vorsorgegeldern haben in Deutschland ein historisches Ausmaß erreicht“, schreibt Metzler im Pressetext zur Studie.
Krankenkassen investierten umfangreich in Verius-Verbriefungen
Zunächst nimmt Metzler die problematischen Geldanlagen der Krankenkassen ins Visier. Allein die bundesunmittelbaren Kassen sitzen laut Zahlen der Bundesregierung auf leistungsgestörten Anlagen von rund 1,1 Milliarden Euro (VersicherungsJournal 14.9.2026).
Darunter sind etwa 900 Millionen Euro in immobilienbesicherten Schuldscheindarlehen und rund 200 Millionen Euro in Inhaberschuldverschreibungen der Verius Capital AG.
Rund 400 Millionen Euro waren bis Ende 2025 bereits wertberichtigt. In den Bilanzen steht damit noch ein Restbuchwert von mehr als 700 Millionen Euro. Weitere Wertberichtigungen sind für die Jahresrechnung 2026 angekündigt. Das Bundesamt für Soziale Sicherung (BAS) hält im schlimmsten Fall einen vollständigen Verlust für möglich.
Nicht enthalten sind dabei die landesunmittelbaren Krankenkassen, zu denen der Bundesregierung keine Zahlen vorliegen, sowie die Kassenärztlichen Vereinigungen mit dokumentierten Verius-Verlusten von über 150 Millionen Euro und zusätzlichen Schuldschein-Engagements.
23 Euro Verlust je gesetzlich Krankenversichertem?
Zur Veranschaulichung rechnet Metzler die Summe auf die Beitragszahler herunter: Die 1,1 Milliarden Euro entsprechen bei rund 58 Millionen beitragszahlenden GKV-Mitgliedern einmalig etwa 19 Euro je Mitglied, die verloren gehen könnten. Rund sieben Euro davon sind durch die bis Ende 2025 vorgenommenen Wertberichtigungen bereits als Verlust verbucht.
Einschließlich der dokumentierten Verius- und Schuldschein-Engagements der Kassenärztlichen Vereinigungen von rund 250 Millionen Euro steigt der Betrag auf gut 23 Euro je Beitragszahler.
Die Verluste verteilen sich allerdings nicht solidarisch auf alle GKV-Mitglieder, sondern belasten die jeweils betroffenen Kassen. Dort fällt die rechnerische Einmalbelastung deshalb deutlich höher aus: Metzler kommt überschlägig auf etwa 40 Euro je Mitglied bei der Kaufmännischen Krankenkasse – KKH und rund 90 Euro bei der Bahn-BKK.
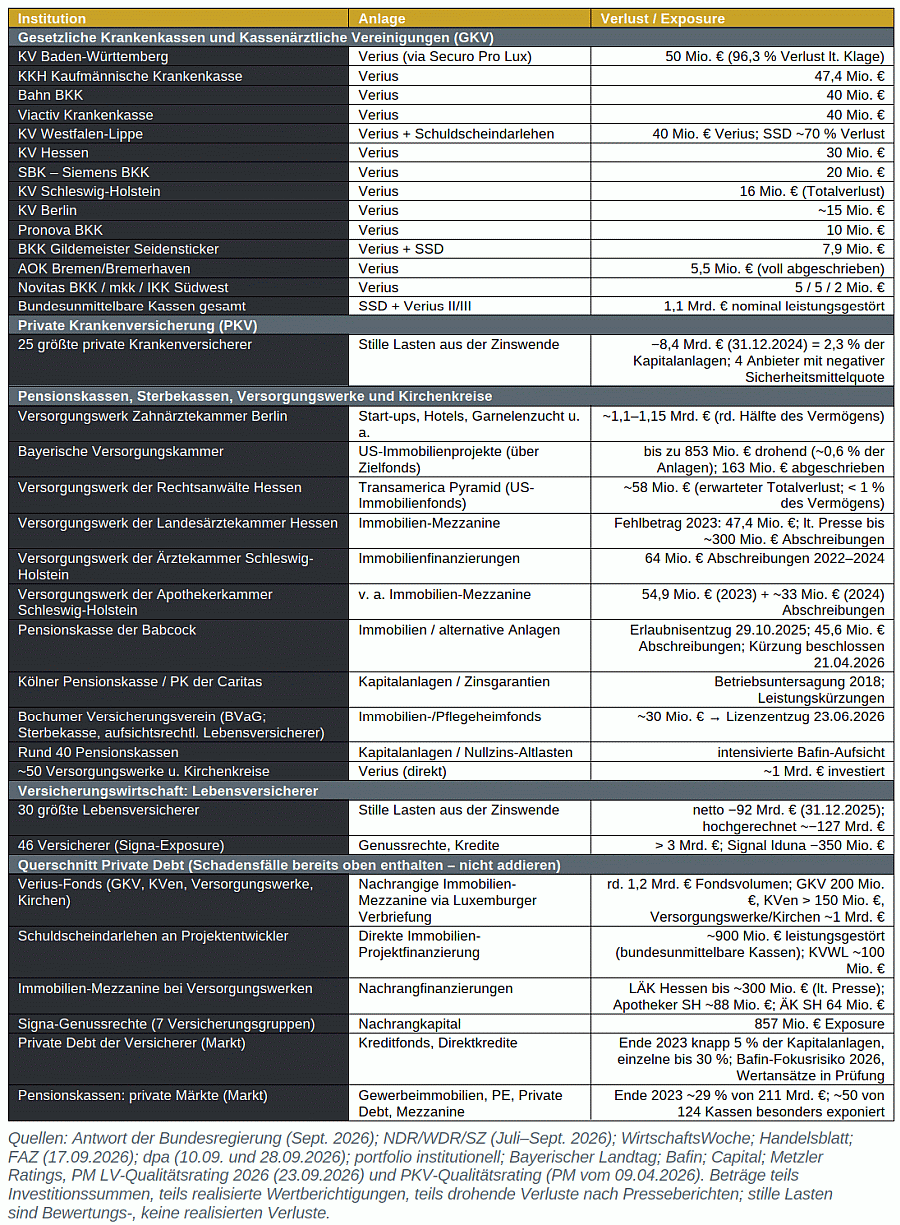
- Schadensbilanz Fehlinvestitionen. Zum Vergrößern
Bild klicken. (Bild: Metzler Ratings)

Stark betroffen sind nach aktuellem Kenntnisstand die Kassenzahnärztliche Vereinigung Baden-Württemberg (KZV BW) mit 50 Millionen Euro und die KKH mit 47,4 Millionen Euro. Der KZV BW droht laut einer Klageschrift ein Verlust von 96,3 Prozent ihrer Anlage. Auf jeweils rund 40 Millionen Euro belaufen sich die Engagements der kleinen Krankenkassen Bahn-BKK und Viactiv Krankenkasse.
Risiken deuteten sich bereits an
Problematisch war laut Metzler vor allem, dass hinter den formal als Anleihen ausgestalteten Wertpapieren hochriskante Immobilienfinanzierungen standen. Das Geld floss als nachrangige Finanzierung an Projektentwickler – zu Zinsen von bis zu 18,5 Prozent, was auf ein erhöhtes Ausfallrisiko hingedeutet habe.
Anleger erwarben demnach börsennotierte Schuldverschreibungen mit festem Kupon und BBB-Minus-Rating, der untersten Investment-Grade-Stufe. Der Verkaufsprospekt warnte zugleich ausdrücklich vor 27 Risiken bis hin zum Totalverlust.
PKV-Anbieter stehen stabiler da
Stabiler stellt sich laut Metzler die Lage bei den privaten Krankenversicherern dar. Nach dem hauseigenen PKV-Qualitätsrating beliefen sich die stillen Lasten der 25 größten Anbieter Ende 2024 auf rund 8,4 Milliarden Euro beziehungsweise durchschnittlich 2,3 Prozent der Kapitalanlagen. Ende 2023 waren es noch 10,7 Milliarden Euro (14.6.2026).
Vier Versicherer wiesen eine negative Sicherheitsmittelquote auf. Bisher wurden keine privaten Krankenversicherer bekannt, die auch in Verius-Papiere investiert haben.
Die größten Einzelfälle liegen laut Bericht in Investments in die insolvente Signa-Gruppe. Das mit rund 940 Millionen Euro größte Signa-Engagement der deutschen Assekuranz lag bei der Signal-Iduna-Gruppe, deren Konzernobergesellschaft ein privater Krankenversicherungsverein ist. Rund 350 Millionen Euro wurden abgeschrieben (17.10.2025).
Auch bei den privaten Lebensversicherern haben die gestiegenen Zinsen deutliche Spuren hinterlassen. Die 30 größten Anbieter wiesen Ende 2025 laut Metzler netto rund 92 Milliarden Euro stille Lasten aus. Hochgerechnet auf die gesamte Branche könnten es etwa 127 Milliarden Euro sein. In die Signa-Gruppe haben die Assekuranzen zudem mehr als drei Milliarden Euro investiert.
Ein Verlust vernichtet dort unmittelbar Versorgungsansprüche, die über Jahrzehnte erdient wurden – und ist […] für die Betroffenen unumkehrbar.
Marco Metzler, Metzler Ratings
Drohende Verluste bei Versorgungswerken und Pensionskassen
Bei Pensionskassen und berufsständischen Versorgungswerken wirken sich Verluste aus der Kapitalanlage anders aus als bei den Krankenkassen. Während die GKV laufende Leistungen im Wesentlichen über Beiträge und den Gesundheitsfonds finanziert, dient bei den kapitalgedeckten Einrichtungen das angesparte Vermögen unmittelbar der Finanzierung späterer Leistungen.
Reicht das Vermögen nicht mehr aus, können deshalb Anwartschaften und Renten gekürzt werden – sofern nicht etwa ein Arbeitgeber über seine Einstandspflicht für die Lücke einsteht. Auch müssen die Versicherten unter Umständen Beitragserhöhungen akzeptieren.
„Ein Verlust vernichtet dort unmittelbar Versorgungsansprüche, die über Jahrzehnte erdient wurden – und ist, anders als ein vorübergehend erhöhter Zusatzbeitrag, für die Betroffenen unumkehrbar“, schreibt Marco Metzler in dem Bericht.
Auch diese Einrichtungen investierten in Finanzierungen
Auch bei diesen Einrichtungen finden sich unter den problematischen Anlagen vielfach Immobilien-Investments, etwa über Mezzanine. Dabei handelt es sich um hybride Zwischenfinanzierungen zwischen Bankkredit und Eigenkapital, die zur Schließung von Finanzierungslücken bei Bau- oder Ankaufprojekten dienen. Hinzu kommen Investments in Start-ups und alternative Geldanlagen.
In die Schlagzeilen geriet das Versorgungswerk der Zahnärztekammer Berlin (VZB). Es verlor nach Recherchen der NTV Nachrichtenfernsehen GmbH rund 1,3 Milliarden Euro und damit über die Hälfte seines früheren Vermögens von rund 2,2 Milliarden Euro (Medienspiegel 19.9.2026, 29.7.2026).
Der Babcock Pensionskasse VVaG (BPK) entzog die Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin) 2025 die Erlaubnis zum Geschäftsbetrieb; im April 2026 wurden Leistungskürzungen für rund 14.300 Personen beschlossen. Vorausgegangen waren unter anderem Abschreibungen von 45,6 Millionen Euro auf Immobilien und alternative Anlagen (Medienspiegel 6.5.2026).
40 Pensionskassen unter intensivierter Bafin-Aufsicht
Drei Pensionskassen hat die Bafin bereits die Erlaubnis zum Betrieb des Versicherungsgeschäfts entzogen (21.1.2022). Für ihre Versicherten waren damit Leistungskürzungen verbunden, die in den drei Fällen rund 44.000 Anwärter und 15.000 Rentner betrafen. Laut Metzler befinden sich derzeit rund 40 Pensionskassen unter intensivierter Aufsicht der Behörde.
Dass hohe Verluste nicht zwangsläufig zu Kürzungen führen, zeigt die Bayerische Versorgungskammer, Zusatzversorgungskasse der bayerischen Gemeinden (BVK). Sie hat 163 Millionen Euro auf US-Immobilieninvestments abgeschrieben; der drohende Verlust könnte laut FAZ bis zu 853 Millionen Euro betragen.
Gemessen an mehr als 100 Milliarden Euro Kapitalanlagen wären das jedoch nur rund 0,6 Prozent. Die BVK schließt Auswirkungen auf die Versorgungsleistungen nach eigenen Angaben aus.
Transparenz- und Aufsichtslücken
Bei der Aufsicht und Transparenz sieht Metzler Handlungsbedarf. Berufsständische Versorgungswerke unterliegen demnach der Landesaufsicht und damit keinem einheitlichen bundesweiten Aufsichtsregime, wie er kritisiert.
Hinzu komme ein erhebliches Transparenzdefizit: Von den 92 Versorgungswerken veröffentlichten nach einer Erhebung von Metzler 76 ihren Jahresabschluss nicht vollständig, bei 40 war überhaupt kein öffentlich zugänglicher Abschluss auffindbar.
Auch bei Krankenkassen und Kassenärztlichen Vereinigungen sieht Metzler eine Lücke. Nach § 305b SGB V werden die Jahresrechnungen der Kassen nur in Kurzform veröffentlicht. Angaben zu Kapitalanlagen, Zeitwerten oder stillen Lasten würden dabei fehlen. Metzler fordert deshalb einheitliche Offenlegungspflichten und für die Versorgungswerke ein zentrales Transparenzregister.
| Träger | Gesetzliche Offenlegung | Anlagedetails /Zeitwerte /stille Lasten |
|---|---|---|
| Quelle: § 305b SGB V; HGB/RechVersV; KV Nordrhein, Rechnungslegung nach § 305b SGB V; Metzler Ratings, Erhebung Transparenz der Versorgungswerke (Stand 29.09.2026). | ||
| Lebensversicherer, Pensionskassen | Vollständiger HGB-Jahresabschluss im Unternehmensregister (Bafin-Aufsicht) | Zeitwerte der Kapitalanlagen im Anhang |
| Krankenkassen | Kurzfassung nach § 305b SGB V (Bundesanzeiger, Website) | Nein – nur summarische Vermögenssituation |
| Kassenärztliche Vereinigungen | Kurzfassung der Rechnungslegung (§ 305b SGB V) | Nein – nur Gesamtbeträge von Vermögen und Rücklagen |
| Berufsständische Versorgungswerke | Keine gesetzliche Offenlegungspflicht; 76 von 92 Werken legen nicht vollständig offen | Nein – für die Mehrzahl von außen nicht beurteilbar |
Die Studie mit weiteren Ergebnissen und Forderungen kann unter diesem Link heruntergeladen werden (PDF, 157 KB).


